
Potrivit celui mai recent raport INS, în trimestrul I din 2026 o gospodărie din România a cheltuit, în medie, de aproape 13 ori mai mult pe tutun și băuturi alcoolice decât pe educație și de aproximativ 7 ori mai mult decât pe investiții. Vela Group a analizat aceste date pentru a înțelege ce ne spun despre prioritățile financiare ale românilor.
Cu cât au crescut veniturile românilor?
Conform datelor publicate de INS, în trimestrul I 2026 o gospodărie din România a avut venituri totale medii lunare de 9444 lei, în termeni nominali - o scădere de 0,9% față de trimestrul IV 2025. Raportat la aceeași perioadă a anului 2025, veniturile au crescut cu 3,2% pe gospodărie, respectiv cu 6,1% pe o persoană (3908 lei/persoană).
Cea mai mare parte a acestor venituri, 70,8%, provine în continuare din salarii brute și alte drepturi salariale, procent în creștere față de trimestrul precedent. Veniturile din prestații sociale au adus o contribuție de 1999 lei, în creștere față de trimestrul precedent, iar veniturile în natură au ajuns la 448 lei/gospodărie, în scădere cu 23,7%.
Diferențele dintre mediul urban și cel rural rămân considerabile: o gospodărie din mediul urban a avut venituri totale de 10496 lei pe lună, de 1,3 ori mai mari decât una din mediul rural, iar pe o persoană diferența ajunge la 1,5 ori.
Care sunt cheltuielile românilor?
Cheltuielile totale medii lunare ale unei gospodării au fost, în trimestrul I 2026, de 8015 lei, în scădere cu 346 lei față de trimestrul precedent, și au reprezentat 84,9% din veniturile totale. Față de trimestrul I al anului 2025, cheltuielile au crescut cu 4,5% pe gospodărie și cu 7,5% pe o persoană.
Din acești bani, cea mai mare parte, 58,0%, se duce pe consum, iar 37,1% pe impozite, contribuții și taxe. În interiorul cheltuielilor de consum, aproape o treime (31,4%, respectiv 1456 lei) merge pe alimente și băuturi nealcoolice, urmate de utilități, locuință, apă, electricitate, gaze (20,3%, 943 lei) și de îmbrăcăminte și încălțăminte (6,7%, 311 lei).
În schimb, o gospodărie cheltuiește circa 296 lei pe lună pe băuturi alcoolice și tutun (6,4% din cheltuielile de consum), aproape aceeași sumă ca în trimestrul anterior.
Pentru educație, în schimb, se alocă doar 23 de lei pe lună, echivalentul a 0,5% din cheltuielile de consum ale unei gospodării, cea mai mică pondere dintre toate categoriile urmărite de INS.
La polul opus, pentru investiții o gospodărie a alocat, în trimestrul I 2026, 43,43 lei pe lună, 0,5% din cheltuielile totale, mai puțin decât cei 50,70 lei (0,6%) din trimestrul IV 2025. Suma rămâne foarte mică raportat la cât se cheltuiește, spre exemplu, pe tutun și alcool.
Cât ai putea aduna dacă ai muta banii de pe țigări și alcool spre investiții?
Diferența dintre cei 296 lei cheltuiți lunar pe tutun și alcool și cei aproximativ 43 de lei direcționați spre investiții ridică o întrebare simplă: ce s-ar întâmpla dacă am inversa raportul și am investi, în loc să consumăm, măcar o parte din acea sumă?
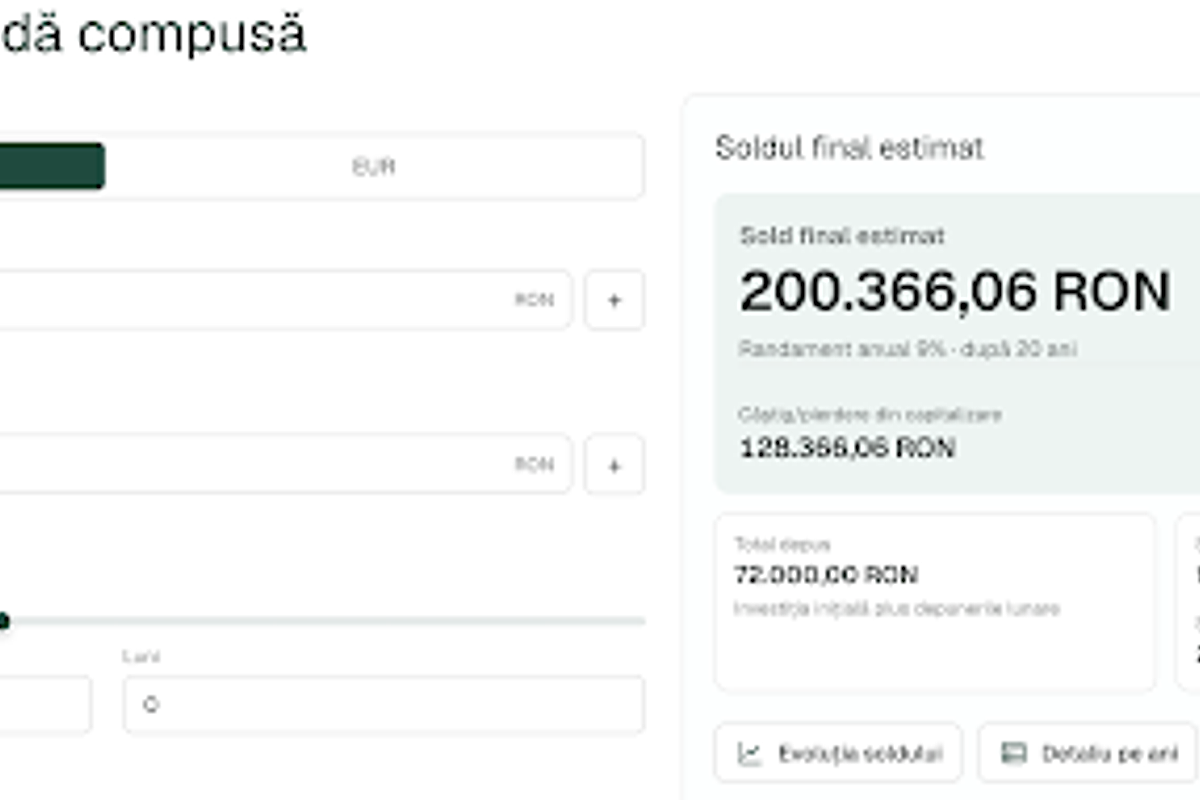
Ca să vezi concret răspunsul, Vela Group a construit un calculator de dobândă compusă, în care poți introduce orice sumă lunară, orizontul de timp și randamentul estimat, pentru a vedea cât ai putea acumula pe termen lung. Spre exemplu, dacă ai investi timp de 20 de ani suma medie cheltuită de o gospodărie din România pe tutun și alcool (aproximativ 300 lei pe lună), la un randament mediu anual de 9%, ai ajunge la un total de peste 200.000 lei, din care doar 72.000 lei ar fi bani puși efectiv deoparte, restul fiind dobânda acumulată în timp.
Nu este vorba neapărat despre a renunța complet la aceste cheltuieli, ci despre a conștientiza cât de mult contează, pe termen lung, chiar și o sumă relativ mică investită constant. Poți încerca exercițiul și cu propriile cheltuieli, de pe cafea, abonamente sau orice altă categorie, folosind calculatorul Vela Group.
De ce produsele Nokian Tyres sunt asociate cu iernile dure din Europa
Umidificarea la cuptoarele cu convecție: când activezi injecția de abur, procente recomandate și greșeli de coacere

Bijuteriile cu simboluri românești — de la tradiție la bijuterie fină contemporană
Ce spune despre noi modul în care ne cheltuim banii
Felul în care ne gestionăm banii nu ține doar de cifre, spune multe despre valorile, prioritățile și chiar temerile noastre. Câteva întrebări pot arăta ce se ascunde în spatele unui extras de cont:
- Ce prioritizezi cu adevărat? Cine investește constant în educație sau dezvoltare personală tinde să pună preț pe cunoaștere și evoluție; cine cheltuiește preponderent pe imagine sau statut caută, de multe ori, validare.
- Cât de mult te controlezi? Cheltuielile impulsive pot ascunde nevoia de a umple un gol emoțional, în timp ce un buget respectat cu consecvență arată orientare spre obiective.
- Cum te raportezi la risc? Economiile constante și investițiile regulate spun că îți pasă de siguranța pe termen lung; lipsa oricărei forme de economisire poate indica fie o preferință pentru prezent, fie o teamă de pierdere.
- Cât de educat financiar ești? Existența unui buget, a unui plan de investiții și a unor obiective clare indică, de regulă, un nivel bun de educație financiară, spre deosebire de o viață trăită constant de pe o zi pe alta, cu datorii acumulate.
Banii funcționează, așadar, și ca o oglindă: ne arată, indirect, ce ne interesează cu adevărat și cum ne raportăm la propriul viitor.
Ce soluții de economisire și investiții există?
Pe lângă un simplu depozit bancar, românii au la dispoziție mai multe variante pentru a-și pune banii la treabă: investiții individuale la bursă, fonduri de investiții, ETF-uri etc. Fiecare vine cu un profil diferit de risc și randament, dar toate au un lucru în comun, funcționează cel mai bine atunci când sunt folosite constant, pe o perioadă lungă de timp.
Cu toate acestea, numărul românilor care investesc rămâne redus: doar aproximativ 325.000 de conturi sunt deschise la brokeri locali pentru tranzacționarea activelor listate la Bursa de Valori București, sub 2% din populație. Pentru comparație, în Statele Unite, aproape 70% dintre adulți dețin investiții pe piața de capital.
Pentru ce merită să investim, de fapt?
- Retragerea din activitate. Sistemul public de pensii din România este considerat nesustenabil pe termen lung. Analiștii estimează că, în 2041, un singur angajat va trebui să susțină 2,5 pensionari. Fără o sursă suplimentară de venit la pensie, mulți viitori pensionari vor fi nevoiți să își reducă semnificativ nivelul de trai.
- Un start mai bun pentru copii. Dacă ai avea 40.000 de euro la 20 de ani, pentru studii, o mașină sau un avans la locuință, pornirea în viața de adult ar arăta cu totul altfel. Dacă părinții ar investi constant, timp de 20 de ani, alocația de stat a unui copil (300 lei/lună) la un randament de 9% pe an, suma finală s-ar apropia chiar de acest prag. Poți verifica exact cât, tot cu ajutorul calculatorului Vela Group.
- O plasă de siguranță financiară. O boală, pierderea locului de muncă sau alte evenimente neprevăzute pot dezechilibra rapid bugetul unei familii. Economiile și investițiile constante oferă o rezervă la care poți apela atunci când viața nu merge conform planului.
Concluzii
Datele INS pentru trimestrul I 2026 confirmă un tipar deja cunoscut: românii cheltuiesc, în continuare, de câteva ori mai mult pe tutun și alcool decât pe educație sau investiții, categorii de cheltuieli care au scăzut față de T4 2025.
Din perspectiva Vela Group, obiceiurile de consum spun multe despre prioritățile pe termen lung ale unei societăți, iar soluția nu stă neapărat în a elimina complet aceste cheltuieli, cât în a redirecționa, treptat, o parte din ele către educație financiară, economisire și investiții.


 Curierulnational.ro

 Observatornews.ro
 Povesteacasei.ro

 moneybuzz.ro